
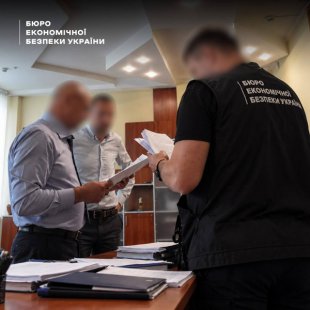


Детективи встановили, що протягом липня 2024 - березня 2025 року керівник товариства безпідставно формував податковий кредит з ПДВ. Для цього він відображав операції з придбання транспортних послуг, дизельного пального та інших товарів, які фактично не здійснювалися. Загальна сума таких операцій становила понад 38,6 млн грн.
Відповідні відомості були відображені у податкових деклараціях підприємства та подані в електронному вигляді до органів податкової служби. У результаті таких дій було занижено податок на додану вартість на понад 7,7 млн грн, які мали надійти до державного бюджету.
Генеральному директору підприємства повідомлено про підозру за ч. 2 ст. 212 Кримінального кодексу України - умисне ухилення від сплати податків службовою особою підприємства, що призвело до фактичного ненадходження до бюджету коштів у великих розмірах.
Під час досудового розслідування фігурант відшкодував 7,7 млн грн несплачених податків та перерахував 500 тис. грн на потреби ЗСУ. До суду скеровано клопотання про його звільнення від кримінальної відповідальності.
Досудове розслідування - детективи Територіального управління БЕБ в Одеській області. Процесуальне керівництво - прокурори Одеської обласної прокуратури, повідомляють в бюро економічної безпеки.
Не забудьте підписатись на наш телеграм-канал. Там ще більше оперативної інформації!


Більше 4,8 млн грн податку на прибуток не сплатили до бюджету службові особи підприємства, яке займається торгівлею комп'ютерною технікою й...

Керівник видобувного підприємства на Вінниччині, який тривалий час занижував обсяги видобутку та штучно завищував витрати, повністю відшкодував завдані державі збитки....

Житель Луцького району, який продав 42 об’єкти незавершеного будівництва та приховав отримані доходи від оподаткування, відшкодував бюджету понад 5,1 млн...
Київське підприємство, яке займається роздрібною торгівлею пальним через мережу з понад 30 автозаправних станцій, відшкодувало державі понад 10,6 млн грн...

Мережа з понад 20 магазинів заморожених напівфабрикатів на Буковині припинила використовувати схему штучного «дроблення» для мінімізації податків. Бізнес перейшов на...


 Найважче – коли люди відмовляються залишати домівку попри загрозу. Але ми повертаємося знову й знову


